در صنعت تولید محصولات پلیمری، کاهش هزینهها یکی از مهمترین عوامل حفظ سودآوری و رقابتپذیری است. تولیدکنندگان لوله و اتصالات PVC، پروفیلهای در و پنجره، کابلهای برق، قطعات تزریقی و سایر محصولات پلیمری همواره با این سؤال روبهرو هستند که چگونه میتوان هزینه تولید را کاهش داد، بدون اینکه کیفیت محصول نهایی افت کند یا میزان ضایعات افزایش یابد.
یکی از مؤثرترین راهکارها برای رسیدن به این هدف، بهینهسازی فرمولاسیون PVC است. فرمولاسیون مناسب به تولیدکننده اجازه میدهد نسبت مواد اولیه، نوع افزودنیها، میزان پرکنندهها و شرایط فرایند را به شکلی تنظیم کند که محصول با هزینه کمتر و کیفیت پایدار تولید شود.
البته کاهش هزینه فرمولاسیون به معنای استفاده از ارزانترین مواد اولیه یا کم کردن بیبرنامه مقدار افزودنیها نیست. گاهی حذف مقدار کمی از یک افزودنی ضروری، باعث افزایش ضایعات، کاهش سرعت خط تولید، افت خواص مکانیکی یا کوتاه شدن عمر محصول میشود؛ در نتیجه هزینه واقعی تولید افزایش پیدا میکند.
برای مثال، ممکن است یک تولیدکننده با افزایش درصد کربنات کلسیم، هزینه مواد اولیه هر کیلوگرم کامپاند را کاهش دهد؛ اما اگر این تغییر باعث افت مقاومت ضربهای، ایجاد سطح نامناسب یا دشواری فرایند اکستروژن شود، صرفهجویی اولیه بهسرعت از بین خواهد رفت.
بنابراین، هدف اصلی باید کاهش هزینه تمامشده محصول قابلقبول باشد، نه صرفاً کاهش قیمت مواد اولیه.
در این مقاله بررسی میکنیم که چگونه میتوان با شناخت اجزای فرمولاسیون PVC، انتخاب هوشمندانه افزودنیهای پلیمری، کنترل کیفیت مواد اولیه، بهینهسازی فرایند تولید و انجام آزمایشهای اصولی، هزینههای تولید را کاهش داد. همچنین به اشتباهات رایج تولیدکنندگان و نقش تأمینکننده تخصصی مواد اولیه در رسیدن به یک فرمولاسیون اقتصادی و پایدار میپردازیم.
فرمولاسیون PVC چیست و چرا در هزینه تولید اهمیت دارد؟
PVC یا پلیوینیل کلراید یکی از پرکاربردترین پلیمرهای صنعتی است که به دلیل قیمت مناسب، قابلیت تنظیم خواص و کاربردهای متنوع، در صنایع ساختمان، برق، تأسیسات و تولید قطعات پلاستیکی استفاده میشود.
بااینحال، PVC بهتنهایی برای بسیاری از کاربردهای صنعتی مناسب نیست و برای دستیابی به خواص موردنیاز باید با مواد دیگری ترکیب شود. این ترکیب که فرمولاسیون PVC نام دارد، بر ویژگیهای محصول نهایی، قابلیت فرایندپذیری و هزینه تولید تأثیر مستقیم دارد.
اجزای اصلی فرمولاسیون PVC
یک فرمولاسیون معمول PVC ممکن است از اجزای زیر تشکیل شده باشد:
- رزین PVC: ماده پایه و اصلی ترکیب که بخش مهمی از هزینه مواد اولیه را تشکیل میدهد.
- پایدارکنندهها: برای کاهش تخریب حرارتی PVC در زمان اختلاط و فرایند شکلدهی استفاده میشوند.
- روانکنندههای داخلی و خارجی: به کنترل اصطکاک، جریان مذاب و رفتار مواد در قالب کمک میکنند.
- پرکنندهها: موادی مانند کربنات کلسیم که با هدف تنظیم هزینه و برخی خواص فیزیکی به فرمول اضافه میشوند.
- اصلاحکنندههای ضربه: برای بهبود مقاومت در برابر ضربه، بهخصوص در محصولات سخت، کاربرد دارند.
- کمکفرایندها: برای بهبود ژلشدن، یکنواختی مذاب و کیفیت سطح در بسیاری از فرمولها استفاده میشوند.
- رنگدانهها و سایر افزودنیها: برای ایجاد رنگ، افزایش مقاومت در برابر شرایط محیطی یا تأمین الزامات خاص محصول به کار میروند.
تمامی این اجزا برای هر محصول ضروری نیستند. نوع محصول، روش تولید، شرایط مصرف و استانداردهای موردنیاز تعیین میکنند که چه موادی با چه نسبتهایی باید در فرمولاسیون حضور داشته باشند.
جهت کسب اطلاعات بیشتر درباره علت تغییر رنگ محصولات PVC در حین تولید و راهکارهای جلوگیری از آن کلیک کنید
چرا تغییر کوچک در فرمولاسیون میتواند هزینه زیادی را جابهجا کند؟
در تولید صنعتی، یک تغییر جزئی در فرمول ممکن است روی چند شاخص همزمان اثر بگذارد. برای مثال، اصلاح نوع روانکننده میتواند اصطکاک و گشتاور دستگاه را تغییر دهد؛ این تغییر ممکن است مصرف انرژی، سرعت تولید و میزان ضایعات را نیز تحت تأثیر قرار دهد.
از سوی دیگر، جایگزینی یک پایدارکننده با نمونه ارزانتر، اگر با شرایط حرارتی خط تولید سازگار نباشد، میتواند باعث تغییر رنگ، افت خواص یا تخریب مواد شود.
به همین دلیل، فرمولاسیون اقتصادی باید بر اساس مجموعهای از معیارها ارزیابی شود: قیمت مواد اولیه، مصرف انرژی، سرعت تولید، میزان ضایعات، کیفیت محصول و هزینههای ناشی از توقف خط.
مهمترین روشهای بهینهسازی فرمولاسیون PVC برای کاهش هزینه
۱. بررسی دقیق هزینه هر جزء در فرمولاسیون
اولین گام برای کاهش هزینه، شناخت سهم هر ماده در هزینه نهایی کامپاند است. در بسیاری از کارخانهها، فرمولاسیون سالها بدون بررسی مجدد استفاده میشود؛ درحالیکه قیمت مواد اولیه، کیفیت تأمینکنندگان و شرایط تولید ممکن است تغییر کرده باشد.
برای شروع، لازم است مقدار مصرف و قیمت هر جزء در یک بچ تولید مشخص ثبت شود. سپس سهم هر ماده از هزینه کل مواد اولیه محاسبه شود.
چگونه سهم هزینه مواد اولیه را محاسبه کنیم؟
فرض کنید در یک فرمولاسیون، از رزین PVC، کربنات کلسیم و چند افزودنی استفاده میشود. هزینه هر جزء از ضرب مقدار مصرف آن در قیمت خرید همان ماده به دست میآید.
فرمول کلی به شکل زیر است:
با جمع هزینه تمام اجزا میتوان هزینه مواد اولیه یک بچ را به دست آورد. برای محاسبه هزینه هر کیلوگرم کامپاند نیز مجموع هزینه مواد بر وزن کل کامپاند تقسیم میشود.
این محاسبه کمک میکند مشخص شود کدام مواد بیشترین سهم را در هزینه دارند و بررسی کدام بخش از فرمولاسیون میتواند بیشترین تأثیر اقتصادی را داشته باشد.
البته بالا بودن سهم هزینه یک ماده بهتنهایی به معنای امکان کاهش مصرف آن نیست. برای مثال، رزین PVC ممکن است گرانترین جزء باشد، اما کاهش غیراصولی آن یا جایگزینی بخشی از آن با پرکننده میتواند خواص محصول را بهطور جدی تغییر دهد.
۲. بهینهسازی مقدار کربنات کلسیم در فرمولاسیون PVC
کربنات کلسیم یکی از پرکنندههای پرکاربرد در فرمولاسیون PVC است. این ماده در صورت انتخاب گرید مناسب و استفاده در محدوده قابلقبول، میتواند هزینه مواد اولیه را کاهش دهد و برخی ویژگیهای فرایندی یا فیزیکی محصول را تنظیم کند.
بااینحال، افزایش مقدار کربنات کلسیم همیشه به معنای کاهش هزینه واقعی تولید نیست.
چه عواملی در انتخاب کربنات کلسیم اهمیت دارند؟
اندازه ذرات: اندازه و توزیع ذرات بر نحوه پراکندگی پرکننده در ماتریس PVC و برخی خواص محصول تأثیر میگذارد.
خلوص و کیفیت: وجود ناخالصی یا نوسان کیفیت میان محمولهها ممکن است رفتار فرایندی و کیفیت محصول را تغییر دهد.
پوشش سطحی: کربنات کلسیم پوششدار و بدون پوشش رفتار یکسانی ندارند. انتخاب نوع مناسب به فرمولاسیون، نوع محصول و سازگاری با سایر اجزا بستگی دارد.
رطوبت: رطوبت نامناسب مواد میتواند فرایند اختلاط و کیفیت محصول را تحت تأثیر قرار دهد.
قیمت واقعی مصرف: باید قیمت ماده را در کنار مقدار مصرف، کیفیت حاصل و اثر آن بر عملکرد خط تولید بررسی کرد.
افزایش کربنات کلسیم تا چه حد اقتصادی است؟
پاسخ این سؤال برای تمام محصولات PVC یکسان نیست. در برخی محصولات، افزایش کنترلشده پرکننده امکانپذیر است؛ اما در محصولاتی که به مقاومت ضربهای، استحکام، انعطافپذیری یا دوام مشخصی نیاز دارند، افزایش بیش از حد آن میتواند عملکرد محصول را تضعیف کند.
روش اصولی این است که چند فرمول با درصدهای متفاوت کربنات کلسیم تهیه شوند و از نظر خواص مکانیکی، کیفیت سطح، وزن مخصوص، رفتار اکستروژن و میزان ضایعات مقایسه شوند.
نکته مهم: درصد بهینه پرکننده باید از آزمایش و الزامات کاربردی محصول به دست آید؛ نه از یک عدد ثابت که برای همه فرمولاسیونهای PVC تجویز شود.
۳. انتخاب پایدارکننده مناسب بهجای انتخاب ارزانترین گزینه
PVC در زمان فرایند حرارتی مستعد تخریب است. به همین دلیل، پایدارکنندهها نقش مهمی در حفظ کیفیت و جلوگیری از تغییرات نامطلوب در حین تولید دارند.
پایدارکننده نامناسب ممکن است در ابتدا ارزانتر به نظر برسد، اما اگر توان کافی برای محافظت از PVC در شرایط خط تولید نداشته باشد، میتواند باعث زردشدگی، تغییر رنگ، افت خواص یا افزایش ضایعات شود.
چگونه هزینه پایدارکننده را بهینه کنیم؟
- انتخاب پایدارکننده متناسب با نوع محصول و دمای فرایند
- بررسی سازگاری آن با روانکنندهها، پرکنندهها و سایر افزودنیها
- ارزیابی عملکرد پایدارکننده در شرایط واقعی تولید
- بررسی میزان مصرف مؤثر بهجای مقایسه صرف قیمت هر کیلوگرم
- کنترل ثبات کیفیت میان محمولههای خریداریشده
برای نمونه، اگر یک پایدارکننده با قیمت بالاتر بتواند در محدوده مصرف مناسب، کیفیت پایدارتر و ضایعات کمتری ایجاد کند، ممکن است از نظر هزینه کل تولید گزینه اقتصادیتری باشد.
در مقابل، استفاده از پایدارکننده گرانتر بدون نیاز فنی مشخص نیز لزوماً ارزش افزوده ایجاد نمیکند. هدف، یافتن ترکیبی است که الزامات محصول را با کمترین هزینه واقعی برآورده کند.
۴. تنظیم دقیق روانکنندههای داخلی و خارجی
روانکنندهها از اجزای مهم بسیاری از فرمولاسیونهای PVC سخت هستند. این مواد بر اصطکاک، جریان مواد، رفتار مذاب و نحوه خروج محصول از قالب اثر میگذارند.
مقدار نامناسب روانکننده میتواند مشکلاتی مانند زبری سطح، کاهش یا افزایش نامطلوب سرعت ژلشدن، رسوب روی قالب و ناپایداری فرایند را ایجاد کند.
تفاوت روانکننده داخلی و خارجی
روانکنندههای داخلی عمدتاً به کاهش اصطکاک داخلی و بهبود جریان مواد کمک میکنند. روانکنندههای خارجی بیشتر بر اصطکاک میان مواد و سطوح فلزی دستگاه و قالب تأثیر میگذارند.
البته عملکرد دقیق هر روانکننده به ساختار شیمیایی آن، نوع PVC و ترکیب کلی فرمولاسیون بستگی دارد.
چرا تنظیم روانکنندهها به کاهش هزینه کمک میکند؟
اگر روانکننده بهدرستی انتخاب شود، میتواند به پایداری تولید و کاهش مشکلات سطحی کمک کند. در مقابل، مصرف بیش از حد یا نسبت نامناسب روانکنندههای داخلی و خارجی ممکن است باعث اختلال در فرایند، افت خواص یا افزایش ضایعات شود.
برای بهینهسازی این بخش، بهتر است مقدار مصرف در چند مرحله کنترلشده تغییر کند و همزمان شاخصهایی مانند گشتاور، فشار، کیفیت سطح، سرعت خط و زمان تمیزکاری قالب بررسی شوند.
۵. جلوگیری از مصرف بیش از نیاز کمکفرایندها و اصلاحکنندههای ضربه
کمکفرایندها و اصلاحکنندههای ضربه میتوانند هزینه قابلتوجهی به فرمولاسیون اضافه کنند؛ اما حذف یا کاهش آنها بدون بررسی فنی نیز ریسک بالایی دارد.
کمکفرایندها در بسیاری از ترکیبات PVC سخت برای بهبود همگنی مذاب، ژلشدن و کیفیت سطح استفاده میشوند. اصلاحکنندههای ضربه نیز در محصولات حساس به ضربه، نقش مهمی در عملکرد نهایی دارند.
برای مثال، در تولید پروفیل یا قطعاتی که در زمان حملونقل، نصب یا استفاده در معرض ضربه هستند، کاهش بیش از حد اصلاحکننده ضربه ممکن است موجب شکستگی و افزایش شکایت مشتری شود.
روش اصولی کاهش هزینه این افزودنیها
1. مشخص کردن حداقل خواص موردنیاز محصول بر اساس کاربرد و استاندارد مربوطه
2. بررسی مقدار مصرف فعلی و عملکرد آن در شرایط تولید
3. طراحی چند نمونه آزمایشی با تغییرات محدود در میزان افزودنی
4. انجام آزمایشهای مرتبط با ضربه، استحکام و کیفیت سطح
5. مقایسه هزینه نهایی هر فرمول همراه با میزان ضایعات و کیفیت حاصل
به این ترتیب، میتوان مشخص کرد آیا مصرف فعلی بیش از نیاز است یا مقدار موجود برای دستیابی به عملکرد مطلوب ضروری است.
۶. استفاده از مواد اولیه با کیفیت یکنواخت
قیمت پایین یک ماده اولیه زمانی ارزشمند است که کیفیت آن در محمولههای مختلف قابلاعتماد باشد. نوسان در مشخصات مواد میتواند باعث تغییر رفتار کامپاند و نیاز به تنظیم مکرر دستگاه شود.
برای مثال، تغییر در ویژگیهای رزین PVC، کیفیت پرکننده یا عملکرد افزودنیها ممکن است باعث تغییر در گشتاور اکسترودر، فشار مذاب، کیفیت سطح و ابعاد محصول شود.
کیفیت یکنواخت چگونه هزینه را کاهش میدهد؟
- کاهش نیاز به اصلاح مداوم فرمولاسیون
- کاهش توقفهای ناشی از مشکلات مواد اولیه
- کاهش تولید محصول خارج از مشخصات
- افزایش قابلیت پیشبینی کیفیت و ظرفیت تولید
- آسانتر شدن کنترل کیفیت و برنامهریزی تولید
در نتیجه، هنگام مقایسه تأمینکنندگان نباید تنها قیمت خرید را در نظر گرفت. ثبات کیفیت، مشخصات فنی، قابلیت تأمین مستمر و امکان دریافت اطلاعات معتبر درباره مواد نیز اهمیت زیادی دارند.
بهینهسازی شرایط تولید برای کاهش هزینه فرمولاسیون PVC
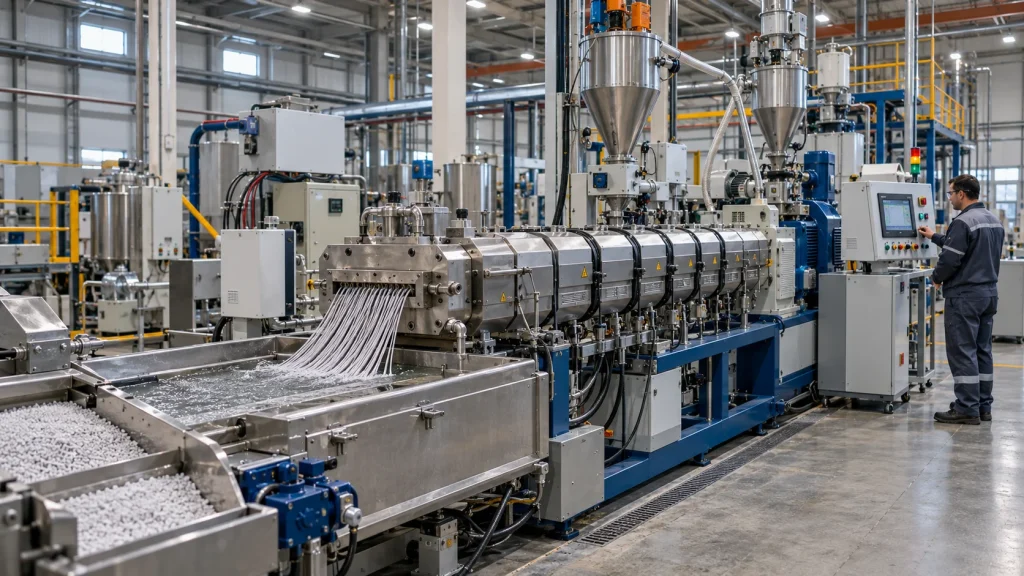
گاهی مشکل اصلی در هزینه تولید، خود فرمولاسیون نیست؛ بلکه شرایط نامناسب فرایند باعث میشود کارخانه از مواد اولیه بیشتری استفاده کند یا بخشی از تولید را بهعنوان ضایعات کنار بگذارد.
حتی بهترین ترکیب مواد اولیه نیز در صورت تنظیم نادرست دما، سرعت پیچ، زمان اختلاط یا شرایط خنککاری نمیتواند عملکرد مطلوبی داشته باشد.
کنترل دمای اکسترودر
دمای نامناسب در سیلندر و قالب میتواند بر رفتار مواد، کیفیت سطح، پایداری حرارتی و ابعاد محصول تأثیر بگذارد. دمای بیش از حد ممکن است خطر تخریب PVC را افزایش دهد؛ درحالیکه دمای پایین یا پروفایل حرارتی نامناسب میتواند باعث اختلاط و ژلشدن ناکافی شود.
برای کاهش هزینه، بهتر است پروفایل دمایی دستگاه متناسب با فرمولاسیون، طراحی اکسترودر، نوع قالب و سرعت تولید تنظیم شود. استفاده از یک تنظیم ثابت برای تمام ترکیبات، راهکار مناسبی نیست.
تنظیم سرعت پیچ و سرعت خط تولید
افزایش سرعت تولید در نگاه اول راهی ساده برای کاهش هزینه سربار هر واحد محصول به نظر میرسد؛ اما اگر افزایش سرعت باعث افت کیفیت یا بالا رفتن ضایعات شود، نتیجه اقتصادی مطلوبی نخواهد داشت.
سرعت پیچ، میزان تغذیه مواد و سرعت کشش محصول باید بهگونهای تنظیم شوند که جریان مواد پایدار بماند و ابعاد و کیفیت سطح در محدوده قابلقبول قرار گیرد.
کاهش مصرف انرژی
مصرف انرژی یکی از هزینههای مهم در خطوط تولید PVC است. بررسی وضعیت گرمکنها، عایقکاری سیلندر، عملکرد موتور و گیربکس، سیستم خنککاری و زمانهای توقف میتواند فرصتهایی برای کاهش هزینه ایجاد کند.
بهعلاوه، ثبت میزان انرژی مصرفی به ازای هر کیلوگرم محصول سالم، شاخص مفیدی برای مقایسه عملکرد خطوط و فرمولاسیونهای مختلف است.
کاهش ضایعات و تولید خارج از مشخصات
محصولات دارای تغییر رنگ، سطح نامناسب، ابعاد غیراستاندارد یا خواص مکانیکی نامطلوب، ممکن است نیاز به اصلاح، بازیافت یا دورریز داشته باشند. هرکدام از این موارد هزینه مواد اولیه، انرژی، نیروی انسانی و ظرفیت تولید را افزایش میدهند.
برای کاهش ضایعات، لازم است علت ایجاد عیب مشخص شود. گاهی تغییر در فرمولاسیون ضروری است و گاهی تنظیم قالب، کالیبراتور، سیستم خنککاری یا شرایط تغذیه مواد مشکل را برطرف میکند.
نکته کلیدی: قبل از گرانتر کردن فرمولاسیون برای رفع یک عیب، بررسی کنید که منشأ مشکل واقعاً مواد اولیه است یا از شرایط دستگاه و فرایند ناشی میشود.
مقایسه فرمولاسیونها بر اساس هزینه واقعی تولید
یکی از اشتباهات رایج این است که تولیدکنندگان فقط قیمت هر کیلوگرم کامپاند را با یکدیگر مقایسه میکنند. این روش برای تصمیمگیری اولیه مفید است، اما بهتنهایی نشان نمیدهد کدام فرمولاسیون اقتصادیتر است.
فرض کنید دو فرمولاسیون برای تولید یک محصول PVC در اختیار دارید. فرمول اول مواد اولیه ارزانتری دارد، اما به دلیل ناپایداری فرایند، ضایعات بیشتری ایجاد میکند. فرمول دوم کمی گرانتر است، ولی محصول سالم بیشتری تولید میکند و توقف خط را کاهش میدهد.
در چنین شرایطی، مقایسه قیمت هر کیلوگرم کامپاند میتواند به انتخاب اشتباه منجر شود.
هزینه واقعی هر کیلوگرم محصول سالم چگونه محاسبه میشود؟
برای ارزیابی دقیقتر، باید هزینههای مرتبط با تولید را در کنار میزان محصول قابلقبول در نظر گرفت.
هزینه هر جزء = مقدار مصرف × قیمت واحد
کل هزینههای تولید، بسته به روش حسابداری کارخانه، میتواند شامل مواد اولیه، انرژی، نیروی انسانی مستقیم، هزینههای فرایندی، ضایعات و سایر هزینههای مرتبط باشد.
در این محاسبه باید مراقب دوبارهشماری هزینهها نیز بود. برای مثال، اگر هزینه ضایعات قبلاً در هزینه مواد مصرفشده لحاظ شده باشد، نباید بدون تعدیل دوباره به همان شکل به کل هزینه اضافه شود.
یک مثال ساده از مقایسه اقتصادی دو فرمولاسیون
فرض کنید دو فرمولاسیون برای تولید یک محصول مشخص آزمایش شدهاند. اعداد زیر صرفاً فرضی هستند و برای توضیح روش محاسبه ارائه شدهاند.
| شاخص | فرمولاسیون A | فرمولاسیون B |
|---|---|---|
| هزینه کل تولید بچ | ۱۰۰ میلیون تومان | ۱۰۲ میلیون تومان |
| وزن محصول سالم | ۹۰۰ کیلوگرم | ۹۷۰ کیلوگرم |
| هزینه هر کیلوگرم محصول سالم | حدود ۱۱۱٬۱۱۱ تومان | حدود ۱۰۵٬۱۵۵ تومان |
با وجود اینکه هزینه کل تولید در فرمولاسیون B بیشتر است، هزینه هر کیلوگرم محصول سالم کمتر میشود؛ زیرا محصول قابلقبول بیشتری تولید شده است.
این مثال نشان میدهد که بهترین فرمولاسیون اقتصادی، لزوماً ارزانترین فرمولاسیون از نظر قیمت مواد اولیه نیست.
البته این مقایسه زمانی معتبر است که محصول تولیدشده در هر دو حالت، از نظر مشخصات فنی، کیفیت و قابلیت مصرف قابلمقایسه باشد.
جایگزینی مواد اولیه؛ چه زمانی اقتصادی و چه زمانی پرریسک است؟
جایگزینی مواد اولیه یکی از روشهای بالقوه کاهش هزینه تولید است. ممکن است یک تأمینکننده، گرید دیگری از رزین PVC، کربنات کلسیم یا افزودنیهای موردنیاز را با قیمت مناسبتری عرضه کند. اما جایگزینی مستقیم مواد، بدون ارزیابی سازگاری آنها، همیشه نتیجه مطلوبی ندارد.
پیش از جایگزینی مواد اولیه چه مواردی باید بررسی شوند؟
بررسی مشخصات فنی
برای رزین PVC، ویژگیهایی مانند مقدار K-value یا شاخصهای مرتبط با وزن مولکولی، رفتار فرایندی و کاربرد نهایی اهمیت دارند. برای پرکنندهها نیز اندازه ذرات، توزیع اندازه، خلوص و نوع پوشش سطحی باید بررسی شود.
بررسی سازگاری با فرمولاسیون فعلی
یک افزودنی ممکن است بهتنهایی عملکرد خوبی داشته باشد، اما در ترکیب با سایر اجزای فرمولاسیون رفتار متفاوتی نشان دهد. به همین دلیل، ارزیابی باید روی ترکیب کامل انجام شود، نه فقط روی یک ماده بهصورت مجزا.
آزمایش در مقیاس آزمایشگاهی و صنعتی
پس از تأیید اولیه مشخصات، بهتر است مواد جدید ابتدا در نمونههای آزمایشی و سپس در یک بچ کنترلشده تولید شوند. عملکرد آنها باید از نظر کیفیت، قابلیت فرایندپذیری و هزینه واقعی بررسی شود.
بررسی ثبات تأمین
قیمت مناسب زمانی مزیت بلندمدت محسوب میشود که تأمینکننده بتواند کیفیت یکنواخت و حجم موردنیاز را در بازه زمانی قابلقبول فراهم کند.
نقش کنترل کیفیت در کاهش هزینه تولید PVC
کنترل کیفیت نباید فقط به مرحله بررسی محصول نهایی محدود شود. هرچه مشکلات مواد اولیه و فرایند زودتر شناسایی شوند، هزینه اصلاح آنها کمتر خواهد بود.
اگر یک ایراد در زمان ورود مواد اولیه تشخیص داده شود، میتوان پیش از مصرف آن در حجم بالا تصمیم مناسب گرفت. اما شناسایی همان مشکل پس از تولید چندین تن محصول، ممکن است باعث افزایش ضایعات و هزینههای جانبی شود.
شاخصهای مهم برای کنترل کیفیت
بسته به نوع محصول، موارد زیر میتوانند در برنامه کنترل کیفیت قرار بگیرند:
- کنترل مشخصات و یکنواختی مواد اولیه
- بررسی رطوبت مواد در صورت اهمیت برای فرایند
- بررسی رنگ و ظاهر محصول
- اندازهگیری ابعاد و وزن
- آزمایش خواص مکانیکی متناسب با کاربرد
- ارزیابی کیفیت سطح و وجود عیوب ظاهری
- کنترل پایداری فرایند و میزان ضایعات
- ثبت نتایج هر بچ برای مقایسه با تولیدات قبلی
در محصولات حساس مانند لولههای تحت فشار، پروفیلهای ساختمانی یا قطعات دارای الزامات استاندارد، هرگونه تغییر در فرمولاسیون باید با الزامات فنی و آزمونهای موردنیاز سازگار باشد.
اشتباهات رایج در بهینهسازی فرمولاسیون PVC
کاهش هزینه تولید زمانی موفق است که تغییرات بر اساس داده و آزمایش انجام شوند. بعضی تصمیمهای ظاهراً اقتصادی میتوانند هزینههای پنهان زیادی ایجاد کنند.
کاهش بیش از حد افزودنیهای ضروری
کم کردن پایدارکننده، کمکفرایند یا اصلاحکننده ضربه صرفاً برای کاهش هزینه اولیه، ممکن است کیفیت محصول را از محدوده موردنیاز خارج کند.
افزایش بیبرنامه درصد پرکننده
افزایش کربنات کلسیم بدون بررسی خواص مکانیکی، کیفیت سطح و قابلیت فرایندپذیری میتواند موجب تولید محصول نامرغوب شود.
تغییر همزمان چند جزء فرمولاسیون
اگر چند ماده در یک مرحله تغییر کنند، تشخیص اینکه کدام تغییر باعث بهبود یا افت کیفیت شده است دشوار میشود. بهتر است در هر مرحله، متغیرهای مشخص و قابلاندازهگیری تغییر کنند.
اعتماد به قیمت خرید بدون محاسبه هزینه نهایی
مواد ارزانتر ممکن است به مصرف بیشتر، افزایش زمان تولید یا ضایعات بالاتر منجر شوند. قیمت خرید باید در کنار عملکرد واقعی ارزیابی شود.
نادیده گرفتن هزینه توقف خط
رسوب روی قالب، ناپایداری فشار، نیاز به تمیزکاری مکرر یا تغییرات نامطلوب در کیفیت محصول میتوانند هزینههای قابلتوجهی ایجاد کنند؛ حتی اگر قیمت کامپاند پایین باشد.
استفاده از یک فرمولاسیون برای کاربردهای متفاوت
نیازهای یک لوله PVC، پروفیل در و پنجره، کابل برق و قطعه تزریقی یکسان نیستند. به همین دلیل، فرمولاسیون باید با توجه به روش تولید و الزامات محصول طراحی یا تنظیم شود.
مقاله پیشنهادی : کمک فرایند در صنعت PVC
یک روش مرحلهبهمرحله برای بهینهسازی اقتصادی فرمولاسیون PVC
برای اینکه فرایند بهینهسازی قابلاندازهگیری و تکرارپذیر باشد، بهتر است آن را به چند مرحله تقسیم کنید.
مرحله اول: ثبت وضعیت فعلی
فرمولاسیون موجود، قیمت مواد اولیه، میزان مصرف، سرعت خط، انرژی مصرفی، درصد ضایعات و مشخصات محصول را ثبت کنید.
مرحله دوم: شناسایی عوامل پرهزینه
مشخص کنید کدام مواد بیشترین سهم هزینه را دارند و آیا ضایعات، توقف خط یا مصرف انرژی نیز عامل مهمی در هزینه نهایی هستند.
مرحله سوم: طراحی آزمایش
تغییرات محدود و کنترلشده در مواد یا شرایط فرایند اعمال کنید. برای هر نمونه، ترکیب دقیق و شرایط تولید را ثبت کنید.
مرحله چهارم: بررسی کیفیت
نمونهها را از نظر مشخصات فنی، ظاهر، خواص مکانیکی و الزامات مربوط به محصول ارزیابی کنید.
مرحله پنجم: محاسبه هزینه واقعی
هزینه هر کیلوگرم محصول سالم را محاسبه کنید و نتیجه را با فرمولاسیون پایه مقایسه کنید.
مرحله ششم: تأیید در مقیاس تولید
فرمولاسیون منتخب را در شرایط واقعی خط تولید آزمایش کنید و پس از اطمینان از ثبات کیفیت، آن را بهعنوان نسخه کنترلشده ثبت کنید.
این روش کمک میکند تصمیمهای مربوط به فرمولاسیون از حالت تجربی و پراکنده خارج شوند و به یک فرایند مستند برای کاهش هزینه تبدیل شوند.
آترین پلیمر؛ همراه تولیدکنندگان در انتخاب مواد اولیه و بهینهسازی فرمولاسیون PVC
در بازار رقابتی محصولات پلیمری، کاهش هزینه تولید تنها با ارزان خریدن مواد اولیه محقق نمیشود. تولیدکننده برای دستیابی به یک فرمولاسیون اقتصادی، به مواد اولیه متناسب با کاربرد، اطلاعات فنی قابلاعتماد و امکان ارزیابی عملکرد ترکیبات مختلف نیاز دارد.
آترین پلیمر با تمرکز بر حوزه مواد اولیه و محصولات پلیمری، میتواند نقطه شروع مناسبی برای تولیدکنندگانی باشد که به دنبال شناخت بهتر مواد موردنیاز خود و بررسی راهکارهای بهینهسازی هزینه هستند.
اگر در زمینه تولید لوله و اتصالات PVC، پروفیلهای ساختمانی، قطعات پلیمری یا محصولات اکسترودشده فعالیت میکنید، شناخت ویژگیهای مواد اولیه و انتخاب صحیح اجزای فرمولاسیون میتواند به تصمیمگیری دقیقتر در خرید و تولید کمک کند.
چرا انتخاب تأمینکننده مناسب اهمیت دارد؟
تأمین مواد اولیه فقط یک فرایند خریدوفروش نیست. کیفیت و ثبات مواد میتوانند بر عملکرد دستگاه، کیفیت محصول نهایی و میزان ضایعات تأثیر بگذارند. بنابراین، انتخاب تأمینکنندهای که اطلاعات روشنتری درباره مشخصات مواد ارائه میدهد، برای برنامهریزی تولید اهمیت دارد.
هنگام انتخاب مواد اولیه، بهتر است این موارد را بررسی کنید:
- تناسب مشخصات فنی ماده با محصول موردنظر
- امکان دریافت اطلاعات فنی و مشخصات محصول
- ثبات کیفیت و قابلیت تأمین مستمر
- قیمتگذاری متناسب با کیفیت و عملکرد ماده
- امکان مقایسه گزینههای جایگزین پیش از تغییر فرمولاسیون
چگونه با انتخاب مواد اولیه مناسب، هزینه تولید را کاهش دهیم؟
اگر هزینه کامپاند PVC در کارخانه شما افزایش یافته است، بهتر است پیش از تغییر گسترده فرمولاسیون، اجزای پرهزینه و نقاط ضعف فرایند را شناسایی کنید. در مرحله بعد، میتوانید گزینههای مناسب برای مواد اولیه را بررسی و آنها را با آزمایشهای کنترلشده ارزیابی کنید.
در این مسیر، آترین پلیمر میتواند یکی از منابع بررسی مواد اولیه و شناخت گزینههای موجود برای صنایع پلیمری باشد. برای انتخاب دقیقتر، لازم است نوع محصول، روش تولید، مشخصات فنی موردنیاز و شرایط مصرف را در نظر بگیرید.
برای آشنایی با مجموعه و بررسی اطلاعات محصولات، به وبسایت اترین پلیمر مراجعه کنید.
هدف از بهینهسازی، رسیدن به ترکیبی است که علاوه بر قیمت مناسب، در خط تولید عملکرد قابلاعتماد داشته باشد و کیفیت مورد انتظار مشتری را تأمین کند. این رویکرد میتواند در بلندمدت به کاهش هزینههای پنهان، مدیریت بهتر مواد اولیه و افزایش رقابتپذیری محصولات پلیمری کمک کند.
نتیجهگیری
بهینهسازی فرمولاسیون PVC یکی از روشهای مهم برای کاهش هزینه تولید و افزایش سودآوری در صنایع پلیمری است؛ اما موفقیت در این مسیر به انتخاب هوشمندانه مواد اولیه، شناخت نقش افزودنیها و کنترل دقیق شرایط تولید بستگی دارد.
بررسی هزینه هر جزء، تنظیم مقدار کربنات کلسیم، انتخاب پایدارکننده مناسب، بهینهسازی روانکنندهها، کنترل مصرف کمکفرایندها و اصلاحکنندههای ضربه و انتخاب مواد اولیه باکیفیت، از مهمترین اقداماتی هستند که میتوانند هزینه تولید را به شکل اصولی کاهش دهند.
در کنار این موارد، کنترل دما و سرعت اکسترودر، کاهش ضایعات، مدیریت مصرف انرژی و ارزیابی مستمر کیفیت نیز اهمیت زیادی دارند. گاهی یک تغییر کوچک در شرایط فرایند، بدون نیاز به تغییر اساسی در فرمولاسیون، میتواند به بهبود بهرهوری منجر شود.
مهمتر از همه، تصمیمگیری باید بر اساس هزینه هر کیلوگرم محصول سالم انجام شود، نه صرفاً قیمت هر کیلوگرم مواد اولیه. فرمولاسیونی که ارزانتر است اما محصول نامرغوب بیشتری تولید میکند، الزاماً انتخاب اقتصادیتری نیست.
اگر به دنبال کاهش هزینه تولید PVC هستید، با ثبت دادههای تولید، انجام آزمایشهای مرحلهای و انتخاب تأمینکننده مناسب شروع کنید. همچنین برای بررسی مواد اولیه و آشنایی با گزینههای موجود در صنعت پلیمر، میتوانید از وبسایت آترین پلیمر بازدید کنید و انتخابهای خود را بر اساس نیاز فنی و اقتصادی محصول ارزیابی کنید.